Scope 3는 기업이 소유하거나 통제하지 않는 가치사슬에서 발생하는 간접 배출량으로, GHG 프로토콜은 이를 15개 카테고리로 나눕니다. 카테고리별 산정 방법과 스크리닝, 협력사 데이터 확보 전략까지 가치사슬 배출량 산정 실무를 다룹니다.
Scope 3 산정에서 가장 품질이 높은 협력사 실측 데이터, 왜 받기 어려울까요? 협력사 데이터 확보가 막히는 원인과 실무에서 쓸 수 있는 돌파 전략을 소개합니다.
최근 몇 년 사이, ESG 경영은 더 이상 ‘착한 기업’이 되기 위한 자발적 노력이 아닌, 글로벌 무역과 금융 거래의 기본 전제가 되어가고 있습니다. 특히, 단순한 내부 경영을 넘어 협력업체를 대상으로 ESG 리스크를 점검하고 대응할 수 있는 역량이 기업의 경쟁력으로 직결되는 시대로 들어서고 있는데요. 실제로 EU의 기업 지속가능성 실사 지침(CSDDD), 탄소국경조정제도(CBAM), 미국의 청정경쟁법(CCA) 등 공급망을 겨냥한 규제들이 전 세계적으로 잇달아 시행되며, ESG 리스크를 관리하고 있지 않은 협력사와의 거래는 계약 해지나 수출 제한과 같은 현실적인 위험으로 이어지고 있습니다.

이번 포스팅에서는 Scope 3의 11번째, 12번째 카테고리에 해당하는 ‘판매된 제품의 사용과 폐기’ 단계 배출량을 산정하는 방법을 알아보겠습니다.

다운스트림에는 총 7개의 카테고리가 있습니다. 그 중 3개의 카테고리가 서로 단계를 이루듯 묶여 있는데요. 바로 판매제품의 가공 – 사용 – 폐기와 관련된 배출량인 카테고리 10부터 12까지입니다.

Scope 3의 15개 카테고리 중 첫 번째와 두 번째 카테고리는 각각 ‘구매한 제품 및 서비스’ 그리고 ‘자본재’입니다. 오늘 포스팅에서는 이 두 카테고리를 함께 다루어 보려고 하는데요. 그 이유는 두 카테고리의 정의가 무척 유사할 뿐 아니라 배출량을 산정하는 방법 역시 동일하기 때문입니다.
오늘 포스팅에서는 Scope 3 배출량 산정 프로세스의 두 번째 단계인 ‘산정방법 선정’ 과정에 대해 알아보겠습니다.
Scope 3 산정의 첫 단계인 스크리닝. 15개 카테고리를 되짚고, 업종별 주요 카테고리 확인과 비용기반 산정법으로 중요 카테고리를 고르는 방법을 설명합니다.
지난 7월 17일, 한국은행이 국내 금융기관들의 금융배출량 관리 현황을 다룬 보고서를 발간했습니다. 이 보고서는 국내 금융기관들의 탄소중립 목표 설정과 금융배출량 관리 현황을 자세히 다루고 있는데요. 오늘은 이 보고서를 바탕으로 금융배출량의 개념과 중요성에 대해 살펴보려 합니다.
이번 포스팅에서는, 탄소 크레딧의 의미와 감축 효과에 대해 자세히 살펴보려 합니다. 더불어 탄소 크레딧이 왜 Scope 3 영역에서 큰 의미를 가지는지도 함께 알아보겠습니다.
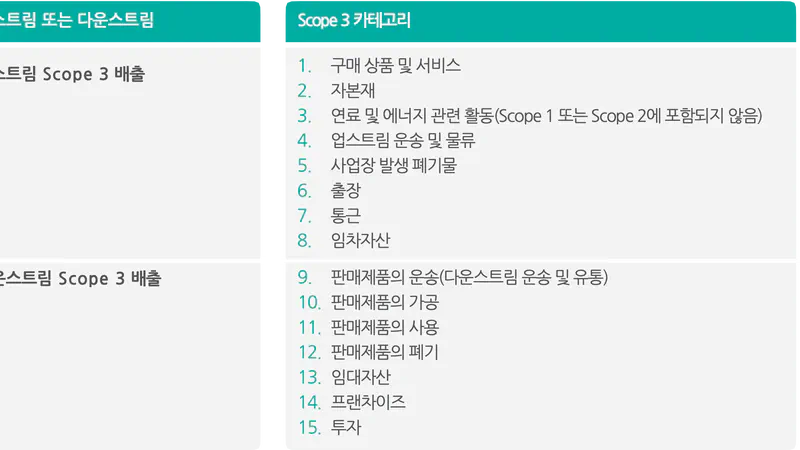
Scope 3는 기업 가치사슬에서 발생하는 간접 배출량입니다. 가치사슬 내 위치에 따라 같은 활동이 어느 카테고리로 잡히는지, 예시를 통해 산정 방법을 설명합니다.
Scope 3는 기업 가치사슬에서 발생하는 간접 배출로 15개 카테고리로 나뉩니다. Scope 3가 중요한 이유와 GHG Protocol·CDP·SBTi 등 관련 기준, 관리 방안을 정리했습니다.
검색 결과가 없습니다. 다른 키워드로 찾아보시거나 전체 글에서 검색해 보세요.
공시·배출량 산정·검증 중 어디부터 준비해야 할지, 도입 배경을 알려주시면 담당 컨설턴트가 맞는 방식을 제안드립니다.
연락처를 남겨주시면 담당 컨설턴트가 1영업일 이내에 연락드립니다. 우리 조직에 맞는 도입 방식과 PoC 진행을 함께 설계해 드립니다.
담당 컨설턴트가 입력해 주신 연락처로 1영업일 이내에 연락드리겠습니다. 감사합니다.