지속가능성 공시는 기후 관련 위험과 기회가 기업의 재무에 어떤 영향을 주는지 투자자에게 설명하는 일입니다. KSSB 기준서와 IFRS S1·S2 요구사항, 국내 제도화 일정, CDP·에코바디스 같은 평가 대응까지 공시 실무에 필요한 글을 모았습니다.
ESG 관리 지표와 자료 취합 절차가 이미 있는 기업은 의무공시를 준비하며 무엇을 바꿔야 할까요? 1편에서는 기존 데이터로 공시 요구에 어디까지 대응할 수 있는지, 부족한 정보를 정해진 일정 안에 준비할 수 있는지 확인해야 한다고 설명했습니다. 2편에서는 그 확인 결과를 실제 관리 체계로 옮기는 방법을 다룹니다.
기업이 의무공시를 앞두고 확인할 질문이 있습니다. 우리 회사가 관리하는 데이터로 공시 요구사항 중 어디까지 대응할 수 있으며, 무엇을 더 준비해야 할까요?
지난 글에서는 6월 11일 최종 발표된 SBTi 기업 넷제로 표준(Corporate Net-Zero Standard) Version 2.0의 주요 내용과 기존 버전(V1.3.1)과의 차이점을 살펴보았습니다. 핵심은 ’더 유연해진 목표 설정, 더 엄격해진 이행 관리’였는데요.
SBTi가 확정 발표한 기업 넷제로 표준 V2.0의 주요 내용과 기존 V1.3.1과의 차이를 정리했습니다. 목표를 이미 승인받은 기업과 준비 중인 기업 모두 확인하세요.
7월 8일 확정된 지속가능성(ESG) 공시 제도화 방안에 따르면, 2028년(FY27)부터 기후 관련 정보를 사업보고서에 의무적으로 공시하게 될 코스피 상장사는 107개사로, 지난 2월 로드맵 초안 기준(약 58개사)에서 두 배 가까이 늘었습니다.
수많은 ESG 이슈 가운데 무엇을 ‘재무적으로 중요한 정보’로 선별하는지, 그리고 공시된 지속가능성 정보가 기업과 투자자의 의사결정에 실제로 어떻게 활용되는지를 재무적 중요성 판단 과정과 함께 살펴봅니다.
오늘날 기업과 투자자, 규제기관, 금융시장 참여자들은 앞다투어 “지속가능성 정보 공시”를 이야기하고 있습니다. 과거에는 재무제표만 성실히 제출하면 충분하다고 여겨졌지만, 이제는 기후변화, 인권, 노동, 지배구조, 다양성 등 비재무적 요소가 기업 가치와 리스크에 직접적인 영향을 미친다는 인식이 보편화되었습니다.
SBTi(과학기반감축목표 이니셔티브) 참여를 위한 사전 준비사항과 기준연도·목표연도 설정, 감축 목표 수립 방법론 결정 과정을 단계별로 설명합니다.
글로벌 공급망 ESG 평가 플랫폼 에코바디스가 무엇인지, 평가 프로세스와 평가 지표, 기업이 준비해야 할 증빙자료를 간략히 정리했습니다.
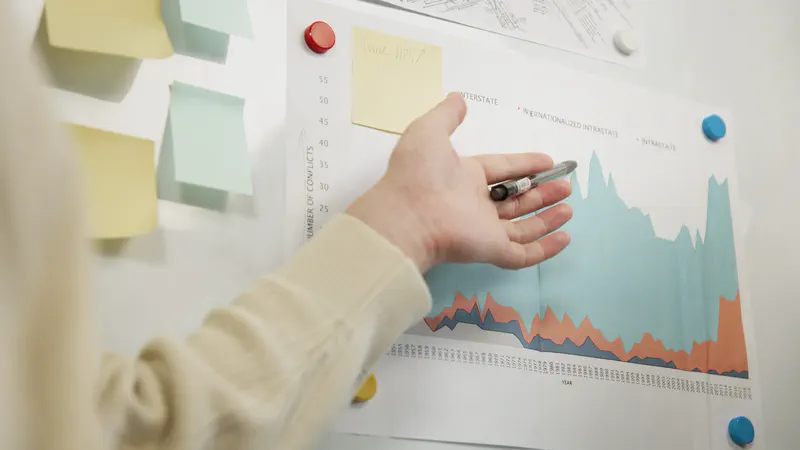
SBTi는 기업이 설정한 온실가스 감축 목표가 과학적으로 타당한지 검증 및 승인하는 글로벌 이니셔티브로, CDP, 유엔글로벌콤팩트(UN Global Compact), 세계자원연구소(WRI) 및 세계자연기금(WWF)이 공동으로 설립했습니다.
지난 7월, 국제지속가능성기준위원회(ISSB)는 산업별 지속가능성 공시기준(SASB)의 개정 초안을 발표했습니다.
EU 기업 지속가능성 실사지침(CSDDD)의 적용 대상과 기후 관련 요구항목, 비EU 공급업체가 준비해야 할 대응 방안을 정리했습니다.
지난 5월, 국제지속가능성기준위원회(ISSB)는 IFRS S2의 기후 공시 요구사항과 관련한 주요 질문 13가지를 정리한 교육자료를 발표했습니다. 이는 단순한 질의응답 수준을 넘어, 향후 기업이 온실가스 배출량을 어떻게 정의하고, 측정하고, 공시해야 하는지에 대한 국제적 기준의 방향성을 제시한다는 점에서 주목할 만합니다. 이번 블로그에서는 이 교육자료의 핵심 내용을 정리해 보았습니다.
새 정부의 기후·ESG 정책 방향에 맞춰 기업이 준비할 과제를 정리했습니다. Scope 1·2 관리체계, RE100 대응, 감축 시나리오, ESG 공시 기초자료 확보까지.
2024년 9월 한국회계기준원 지속가능성기준위원회가 발표한 KSSB 공개초안 의견조회 결과의 핵심 내용과 국내 ESG 공시 의무화 방향을 정리했습니다.
국제회계기준(IFRS) 재단과 유럽재무보고자문그룹(EFRAG)은 5월 2일, 기업이 IFRS 지속가능성 공시 기준과 ESRS(유럽 지속가능성 보고 기준)을 모두 준수할 수 있도록 설계된 상호운용성 지침을 공동으로 발표했습니다.
이번 글에서는 Gary Gensler(미국 SEC 의장) 및 Caroline A. Crenshaw(SEC 위원)의 성명서 일부를 활용하여 최종 규칙의 주요 내용과 초안과의 차이점 등에 대해서 살펴보겠습니다.
검색 결과가 없습니다. 다른 키워드로 찾아보시거나 전체 글에서 검색해 보세요.
공시·배출량 산정·검증 중 어디부터 준비해야 할지, 도입 배경을 알려주시면 담당 컨설턴트가 맞는 방식을 제안드립니다.
연락처를 남겨주시면 담당 컨설턴트가 1영업일 이내에 연락드립니다. 우리 조직에 맞는 도입 방식과 PoC 진행을 함께 설계해 드립니다.
담당 컨설턴트가 입력해 주신 연락처로 1영업일 이내에 연락드리겠습니다. 감사합니다.